Die Erfahrung aus vielen Jahren persönlicher Beratung zeigt immer wieder: Kunden wünschen sich insgeheim drei Dinge. Sie möchten günstige Beiträge, umfassende Leistungen und Beitragsstabilität.
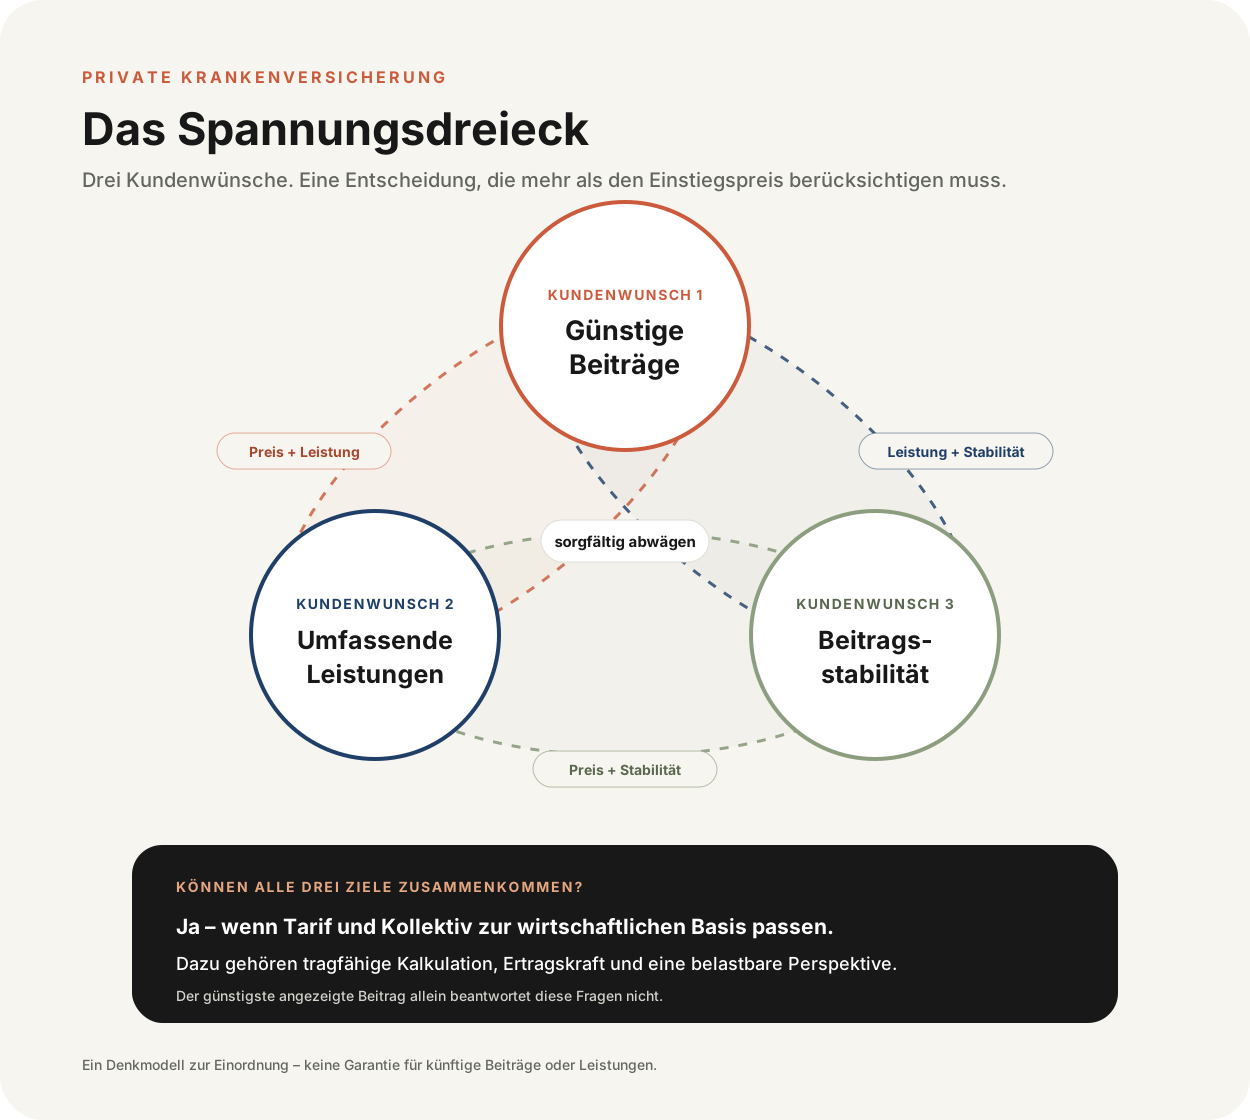
Diese drei Wünsche bilden das Spannungsdreieck der privaten Krankenversicherung. Sie stehen miteinander in Beziehung. Wer zwei davon besonders stark gewichtet, sollte den dritten Punkt genau prüfen.
Ein Schaubild, das mich seit 2008 begleitet
Zum ersten Mal begegnete mir dieses Schaubild 2008 in einem Vortrag von Thorulf Müller, damals Referent und als derKVProfi bekannt. Er stellte es im Zusammenhang mit dem John-Ruskin-Zitat vor. Seitdem begleitet mich der Gedanke durch meine Beratungspraxis. Über die Jahre habe ich immer wieder festgestellt: Das Spannungsdreieck hat nichts an Aktualität verloren. Soweit ich mich erinnere, geht seine Grundidee auf Thorulf Müller zurück.
Das Gesetz des wirtschaftlichen Gleichgewichts
Es gibt kaum etwas, das man nicht ein wenig schlechter und dafür billiger anbieten könnte. Wer ausschließlich auf den Preis schaut, läuft Gefahr, genau darauf hereinzufallen. Zu viel zu bezahlen ist unklug; zu wenig zu bezahlen kann noch riskanter sein. Wer zu viel bezahlt, verliert etwas Geld. Wer zu wenig bezahlt, kann alles verlieren, wenn das Angebot seinen Zweck nicht erfüllt. Das Gesetz des wirtschaftlichen Gleichgewichts lässt sich nicht umgehen: Für wenig Geld kann man nicht beliebig viel Wert erwarten. Wer sich für das niedrigste Angebot entscheidet, sollte das damit verbundene Risiko einkalkulieren. Vielleicht bleibt dann genug Geld, um sich für etwas Besseres zu entscheiden.
John Ruskin zugeschrieben; freie deutsche Übertragung der Langfassung.
Dieser Gedanke passt zur privaten Krankenversicherung. Viele Interessenten haben Sorge, zu viel zu bezahlen. Deshalb schauen sie zuerst auf den günstigsten Beitrag, den eine Vergleichssoftware ausgibt. Doch ein niedriger Beitrag ist kein Preisvorteil ohne Hintergrund. Jeder Beitrag am Markt hat seine Berechtigung. Er ergibt sich aus bestimmten Tarifbedingungen, Leistungen und Kalkulationsgrundlagen.
Das Zitat soll niemanden davon abhalten, einen günstigen Beitrag zu wählen. Ein Kunde darf sich für den niedrigen Preis entscheiden. Wenn er die Zusammenhänge kennt und der Tarif zu seinen Prioritäten passt, ist das eine legitime Entscheidung.
Die Frage lautet deshalb nicht nur: Was kostet dieser Tarif heute? Sondern auch: Welche Voraussetzungen stehen hinter dem Beitrag – und passt der Tarif zu dem, was ich absichern möchte?
Drei Wünsche, die gemeinsam geprüft werden müssen
Günstige Beiträge und umfassende Leistungen können zusammenkommen. Dann muss geprüft werden, ob die wirtschaftliche Grundlage des Tarifs dazu passt.
Günstige Beiträge und Beitragsstabilität können ebenfalls zusammentreffen. Dann ist genau hinzuschauen, welcher Leistungsumfang vereinbart ist.
Umfassende Leistungen und eine tragfähige Perspektive können einen höheren Beitrag erfordern. Auch hier kommt es darauf an, welche Leistungen vereinbart sind und welche wirtschaftlichen Voraussetzungen dahinterstehen.
Das Spannungsdreieck ist keine starre Regel, nach der immer nur zwei Wünsche erfüllbar wären. Alle drei können zusammenpassen, wenn die wirtschaftliche Situation des Versicherers, seine Ertragskraft und Wachstumsperspektive stimmen – und Tarif und Versichertenkollektiv dazu passen. Das muss geprüft werden. Aus dem heutigen Beitrag allein lässt es sich nicht ablesen.
Was ein Preisvergleich leisten kann – und was nicht
Vergleichssoftware kann Tarife nach dem aktuellen Beitrag sortieren und günstige Angebote sichtbar machen. Das hilft bei der Orientierung. Es ist aber keine vollständige Bewertung der wirtschaftlichen Voraussetzungen eines Tarifs oder seiner Eignung für die persönliche Situation.
Eine private Krankenversicherung ist eine langfristige Entscheidung. Eine Selbstberechnung, die mit wenigen Kriterien eine scheinbar sichere lebenslange Beitragsentwicklung ausgibt, vermittelt eine Genauigkeit, die sie nicht leisten kann. Das halte ich für eine Scheingenauigkeit, die dem Gewicht dieser Entscheidung nicht gerecht wird.
Die ausführliche Beitragskalkulation ist ein eigenes Thema. Für diesen Artikel ist entscheidend: Beitrag und Leistung müssen gemeinsam mit den wirtschaftlichen Voraussetzungen betrachtet werden.
Eine ehrliche Beratung lässt die Entscheidung beim Kunden
Die Zusammenhänge zu erklären, kann einen Umweg bedeuten. Das ist manchmal unbequem. Und es kann passieren, dass ein Interessent nach einem offenen Gespräch Nein sagt. Das ist kein Grund, wichtige Hintergründe zurückzuhalten.
Der Kunde darf sich bewusst für einen niedrigen Preis entscheiden. Er darf sich ebenso für einen Tarif entscheiden, der mehr kostet, wenn dieser seine wichtigen Kriterien erfüllt. Meine Aufgabe ist nicht, ihm die Entscheidung abzunehmen. Meine Aufgabe ist, die Zusammenhänge verständlich zu machen, damit er sie bewusst treffen kann.
Wenn Sie Angebote vergleichen, fragen Sie nicht nur nach dem niedrigsten Beitrag. Fragen Sie auch, welche Bedingungen diesen Beitrag möglich machen – und ob der Tarif zu Ihrem Leistungsanspruch und Ihrer Lebensplanung passt.