„Das Kind bleibt bei der Mutter versichert.“ Diesen Satz höre ich in der Beratung immer wieder. Er klingt selbstverständlich. Rechtlich reicht er aber nicht aus.
Ob ein Kind beitragsfrei familienversichert werden kann, ist keine Frage des Wunsches und auch nicht allein davon abhängig, bei welchem Elternteil es bisher versichert war. Maßgeblich sind die Voraussetzungen des § 10 SGB V – und bei Eltern mit unterschiedlichem Versicherungsstatus zusätzlich die gesetzlich relevanten Einkünfte beider Eltern.
Erst die allgemeinen Voraussetzungen prüfen
§ 10 Absatz 1 SGB V nennt fünf Voraussetzungen für die Familienversicherung. Vereinfacht gesagt muss das Kind:
- seinen Wohnsitz oder gewöhnlichen Aufenthalt in Deutschland haben,
- darf nicht in den dort genannten Fällen selbst pflichtversichert oder freiwilliges Mitglied einer Krankenkasse sein,
- darf grundsätzlich weder versicherungsfrei noch von der Versicherungspflicht befreit sein – die Versicherungsfreiheit eines Minijobs wird dabei gesondert behandelt,
- darf nicht hauptberuflich selbstständig tätig sein,
- darf mit seinem regelmäßigen Gesamteinkommen die gesetzliche Grenze nicht überschreiten.
Für Kinder gelten außerdem Altersgrenzen: grundsätzlich bis zum 18. Geburtstag, unter bestimmten Voraussetzungen bis zum 23. oder 25. Geburtstag. Bei einer Behinderung kann die Familienversicherung ohne Altersgrenze möglich sein, wenn die gesetzlichen Bedingungen erfüllt sind.
Wenn ein Elternteil gesetzlich, der andere privat versichert ist
Für bestimmte Familien gilt zusätzlich § 10 Absatz 3 SGB V. Die Regel betrifft den mit dem Kind verwandten Ehegatten oder eingetragenen Lebenspartner des gesetzlich versicherten Elternteils.
Der Ausschluss von der beitragsfreien Familienversicherung greift nur, wenn alle drei folgenden Bedingungen gleichzeitig erfüllt sind:
- Der Ehegatte oder eingetragene Lebenspartner ist nicht Mitglied einer gesetzlichen Krankenkasse.
- Sein regelmäßiges Gesamteinkommen liegt über einem Zwölftel der Jahresarbeitsentgeltgrenze (JAEG).
- Sein regelmäßiges Gesamteinkommen ist außerdem höher als das des gesetzlich versicherten Elternteils.
Der Gesetzestext lautet:
„Kinder sind nicht versichert, wenn der mit den Kindern verwandte Ehegatte oder Lebenspartner des Mitglieds nicht Mitglied einer Krankenkasse ist und sein Gesamteinkommen regelmäßig im Monat ein Zwölftel der Jahresarbeitsentgeltgrenze übersteigt und regelmäßig höher als das Gesamteinkommen des Mitglieds ist.“
Das „und“ ist entscheidend. Es reicht nicht, dass ein Elternteil privat versichert ist. Auch ein Einkommen oberhalb der JAEG allein genügt nicht. Zusätzlich muss das Einkommen dieses Elternteils höher sein als das des gesetzlich versicherten Elternteils. Bei nicht verheirateten Eltern greift dieser besondere Ausschluss nach Absatz 3 nicht, weil die Vorschrift einen Ehegatten oder eingetragenen Lebenspartner voraussetzt. Die allgemeinen Voraussetzungen bleiben trotzdem zu prüfen.
Die JAEG-Schwelle in § 10 Absatz 3 betrifft das Einkommen des privat versicherten Ehegatten oder Lebenspartners. Sie ist nicht mit der Einkommensgrenze des Kindes zu verwechseln.
Für eine einfache erste Orientierung habe ich ein Schaubild entwickelt. Es führt Schritt für Schritt durch dieselbe Reihenfolge: erst die allgemeinen Voraussetzungen, dann Familienstand, Mitgliedschaft in einer gesetzlichen Krankenkasse, JAEG-Schwelle und Einkommensvergleich. Die Fälle darunter arbeiten mit Musterzahlen. Sie zeigen, warum nicht ein einzelner Wert, sondern das Zusammenspiel aller Bedingungen entscheidet.
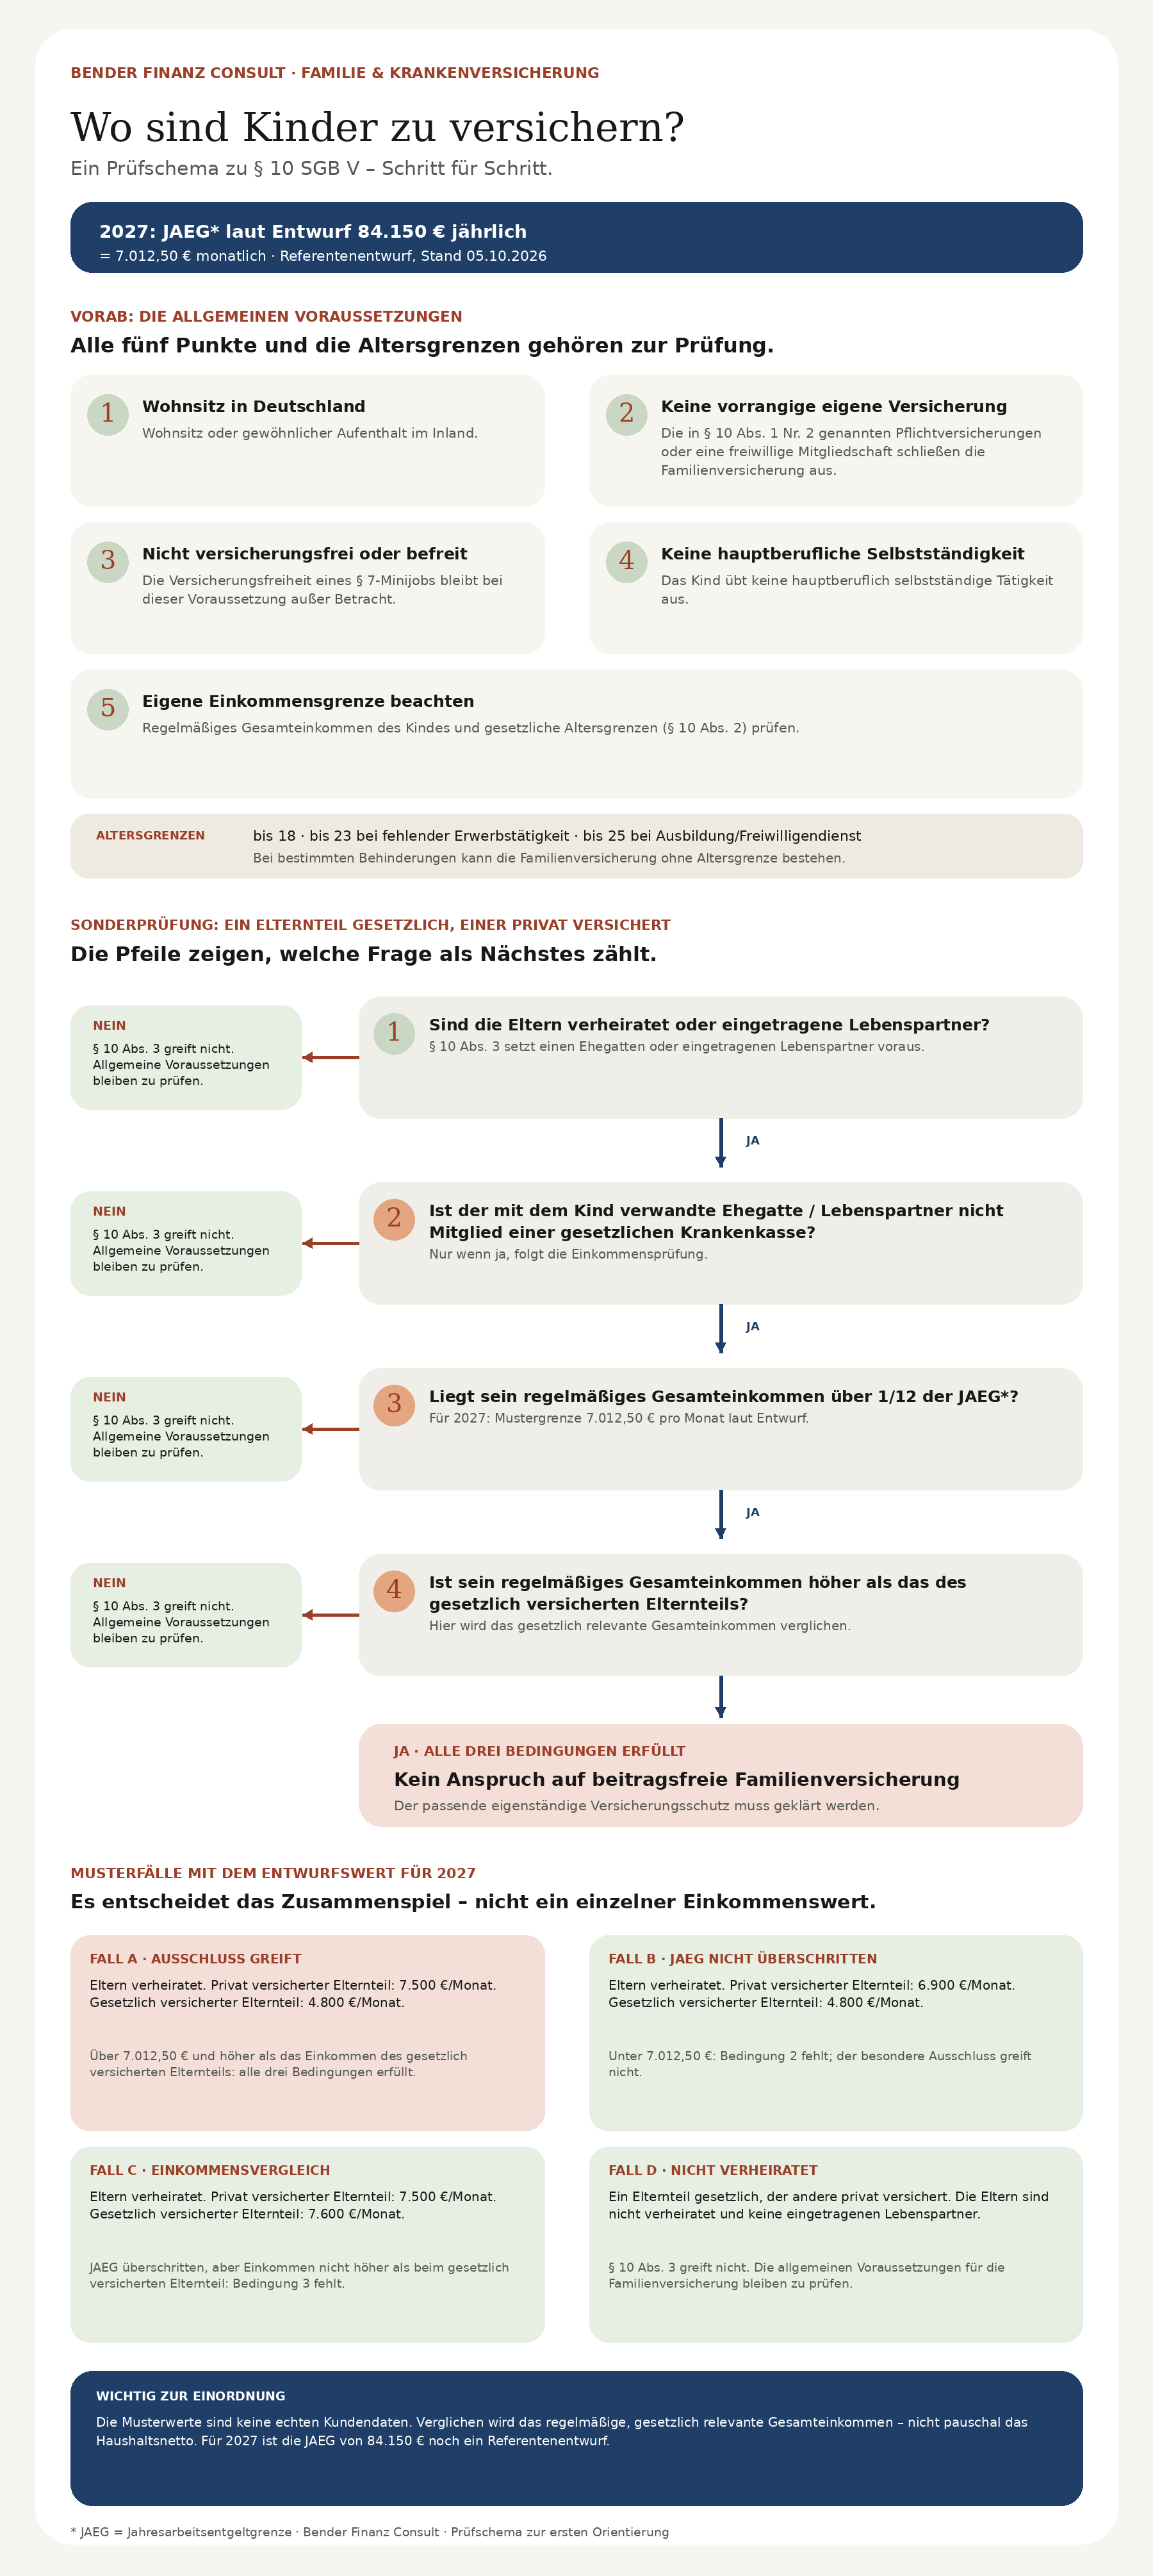
Die Musterfälle zeigen, warum alle Bedingungen zählen
Für 2027 sieht der BMAS-Referentenentwurf eine JAEG von 84.150 Euro im Jahr vor, das entspricht rechnerisch 7.012,50 Euro monatlich. In einem Beispiel liegen die Muster-Einkünfte des privat versicherten Elternteils bei 7.500 Euro und die des gesetzlich versicherten Elternteils bei 4.800 Euro. Sind die Eltern verheiratet und die übrigen Voraussetzungen erfüllt, wären beide Einkommensbedingungen überschritten. Liegt dagegen das Einkommen des gesetzlich versicherten Elternteils bei 7.600 Euro, fehlt trotz Überschreitens der JAEG die dritte Bedingung. Dann greift der besondere Ausschluss nicht.
Die Zahlen sind Musterwerte des regelmäßigen, gesetzlich relevanten Gesamteinkommens. Sie ersetzen keine Prüfung des konkreten Falls. Der 2027er JAEG-Wert stammt aus einem Referentenentwurf und ist noch nicht endgültig beschlossen.
Warum eine spätere Prüfung teuer werden kann
Die Krankenkasse prüft die Voraussetzungen anhand der Angaben zur Familie und zu den Einkünften. Änderungen müssen gemeldet werden. Werden Einkommensnachweise oder Steuerbescheide erst Jahre später vorgelegt, kann sich herausstellen, dass die Voraussetzungen für die beitragsfreie Familienversicherung in einem zurückliegenden Zeitraum nicht erfüllt waren.
Dann muss rückwirkend geklärt werden, wie das Kind in diesem Zeitraum versichert war und welche Beiträge zu zahlen sind. Ich habe in der Praxis Fälle erlebt, in denen mehrere Kinder rückwirkend aus der Familienversicherung herausfielen und erhebliche Nachforderungen zusammenkamen – im fünfstelligen Bereich. Das ist keine automatische Folge jeder verspäteten Steuererklärung. Es zeigt aber, warum die Voraussetzungen frühzeitig und vollständig geprüft werden sollten.
Was passiert, wenn die Familienversicherung endet?
Endet eine bestehende Familienversicherung, setzt sich die Mitgliedschaft grundsätzlich als freiwillige Versicherung bei der gesetzlichen Krankenkasse fort. Das nennt sich obligatorische Anschlussversicherung. Ein Austritt ist nur innerhalb der gesetzlichen Frist nach dem Hinweis der Krankenkasse möglich und setzt den Nachweis einer anderen Absicherung voraus.
Für 2026 liegt die Mindestbemessungsgrundlage für freiwillig Versicherte bei 1.318,33 Euro im Monat. Mit dem ermäßigten Krankenversicherungsbeitrag, dem durchschnittlichen Zusatzbeitrag von 2,9 Prozent und dem Pflegebeitrag ergibt sich ein Mindestbetrag von rund 270,26 Euro monatlich. Der konkrete Betrag kann je nach Krankenkasse und persönlicher Situation abweichen.
Dabei gilt eine wichtige Unterscheidung: Bei niedrigem oder fehlendem Einkommen kann die Mindestbemessungsgrundlage greifen. Werden angeforderte Einkommensnachweise dagegen nicht vorgelegt, kann die Krankenkasse nach § 240 SGB V die Beitragsbemessungsgrenze ansetzen. Dann kann der Höchstbeitrag fällig werden – nicht der Mindestbeitrag.
Meine klare Empfehlung
Verlassen Sie sich nicht auf die Annahme, ein Kind bleibe automatisch dort versichert, wo es bisher mitversichert war. Entscheidend sind Familienstand, Versicherungsstatus und die korrekt eingeordneten Einkünfte beider Elternteile.
Ich prüfe diese Punkte gemeinsam mit den Eltern, bevor eine Entscheidung über die Absicherung des Kindes getroffen wird. So lässt sich klären, ob die beitragsfreie Familienversicherung möglich ist oder welcher andere Versicherungsschutz infrage kommt.
Wissen Sie sicher, auf welcher gesetzlichen Grundlage Ihr Kind versichert ist – und ob die Einkommensverhältnisse richtig gemeldet wurden?